綜觀全球

價值投資專家Barrow Hanley第三季全球價值股票策略市場評論
- 國際名家深度觀察
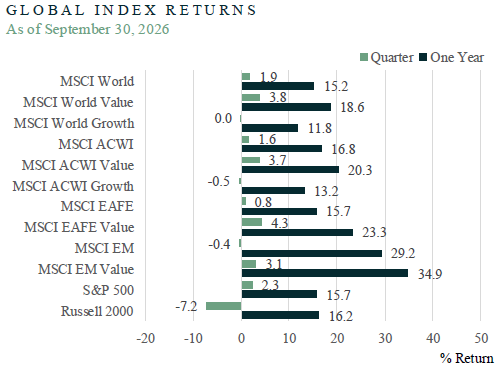
全球市場第三季整體市場雖獲正報酬,但最後一個月多數區域市場呈下跌,且疲弱跡象顯著,多家央行面對居高不下的通膨陸續升息,全季市場整體在劇烈波動中延續上升走勢。MSCI世界指數上漲1.9%,S&P 500指數上漲2.3%,小型股Russell 2000則季跌7.2%,價值股表現優於成長股。
Source: Barrow Hanley, FactSet
具韌性的經濟活動與企業獲利為市場提供支撐,但能源價格攀升、通膨壓力再起、利率走高、財政擔憂、地緣政治風險及市場對舉債進行AI相關投資的檢視等,皆使市場環境更為脆弱。
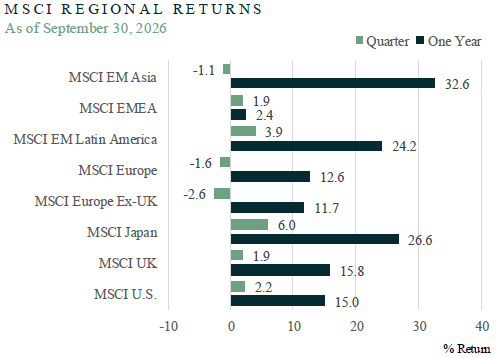
第三季各經濟體持續適應較高的通膨與利率,但若目前的壓力持續,市場仍存在轉折風險。其中,新興市場本季走勢反轉下跌,但表現仍優於歐洲大陸(下跌3%),其中法國的政府債務問題是市場的主要隱憂。日本(+6%)與不含日本的亞洲市場(+5%)漲幅領先且超越美股。
Source: Barrow Hanley, FactSet
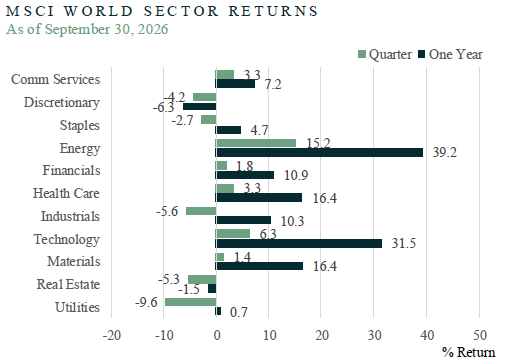
各產業表現分歧且集中度高,在11個產業中僅4個報酬優於大盤。受惠於油價走強,能源(+15%)最為受惠;而5個產業呈負報酬,其中公用事業跌幅最大,達9.6%。
Source: Barrow Hanley, FactSet
Barrow Hanley認為目前的市場環境為價值投資者創造極佳條件
Barrow Hanley投資團隊認為AI具有如同於過去網路商業化的變革與生產提升潛力,且有橫跨運算、半導體、網路、電力、散熱及相關基礎設施的龐大且具體的投資週期支持。雖然最顯著的受惠者主要為美國超大型科技巨頭,但投資需求已擴及至全球價值鏈,包括台灣與韓國的半導體製造商、歐洲的工業與自動化企業、公用事業、工程顧問公司、金融機構及其他基礎設施供應商。
展望未來,Barrow Hanley預期AI的長期經濟影響力將超過當前市場大型領導者的範疇,而更廣泛的經濟成長擴散有望支撐價值導向與景氣敏感型產業的獲利表現。若通膨與利率回歸常態,將進一步改善融資環境,並促使市場重新聚焦於現金流、基本面與評價水準;然而,地緣政治衝突、能源衝擊、衰退風險及AI資本支出的放緩,仍是不可忽視的不確定因素。
投資團隊認為目前的市場環境為價值投資者創造極佳條件,能以顯著低於市場評價的水準,買進體質穩健且多元分散的優質企業組合;而在保持正面看法時,經理人更須堅持評價面紀律,積極尋找股價尚未充分反映其基本面與長期成長前景的受惠標的。